 拔草酱
Amazon Prime 是北美家庭最常见的付费会员之一,但大部分持卡人只用了它的快递和视频,真正把会员费赚回来靠的是叠加体系:联名卡返现、返利平台、礼品卡折扣、数字权益轮换。这篇指南把 Prime 的完整回本路径拆一遍:先算会员账,再把四层返现叠加机制各自讲清,最后用 2018 年一张经典礼品卡促销的旧图说明“折扣礼品卡”在 Prime 体系里的位量。所有价格与权益以 Amazon 官网当期为准。
Prime 会员账:回本公式与家庭分摊
回本判断只有一条公式:(每次快递省下的运费 + 视频音乐游戏折现 + 会员日折扣期望值)× 年使用频次 ≥ 会员年费。对年下单 60 次以上的家庭,仅快递一项就能回本;对低频用户,Prime 的真实价值在会员日(Prime Day)的专属折扣,一次大促省下的金额就能覆盖全年会员费。家庭分摊是把固定成本变小数的关键:同一住址内可以共享部分权益,而 Prime 家庭图书馆(Kindle Reading)允许家庭成员共享书库——两个机制合起来,单用户成本可以压到标价的一半以下。
四层叠加:联名卡 × 返利平台 × 礼品卡 × 权益轮换
- 第一层,联名卡返现:Amazon 联名卡在站内消费返 5%(非站内 1-2%,以当期条款为准),这是整条叠加链的地基;没有联名卡时站内返现通常降到个位数以下。
- 第二层,返利平台:通过返利网站入口进入 Amazon 下单,可在卡返现之外叠加返点(两层的计算基数和类目限制各自独立,返利平台一般排除礼品卡购买)。
- 第三层,折扣礼品卡:在礼品卡促销时按九折左右囤卡,再用卡支付订单,等于给上面两层再加一层折扣。风险与合规边界务必先读相关阅读里的套利风险专题。
- 第四层,数字权益:Prime 附带的阅读书库、游戏会员、音乐等服务每年都会轮换,把用不上的折算成零而不是成本,才是正确的估值方式。
四层叠满的复合折扣大致等于 1 −(1−5%)×(1−返利比例)×(1−10%),对年消费 $3,000 以上的家庭,每年多出几百美元的真实节省——这就是“薅羊毛 MS”从单点促销进化成体系化操作的原因。
会员日作战手册:提前 30 天的三步准备
Prime Day 类大促的省钱效果取决于准备而不是手速:① 提前建清单——把未来 90 天确定要买的商品提前加心愿单,观察基线价格,没有基线就无法判断折扣真假;② 折扣真伪识别——用历史价格工具或至少三个月的站内记录对比,只买真实击穿基线的商品,跳过先涨后降的品;③ 支付链路预置——大促当天把联名卡、返利入口、礼品卡余额三层一次性配好,避免临时绑卡错过返现窗口。三步做完,普通家庭一个促销季的净节省可以抵上半年会员费。
历史样本:2018 年 Lord & Taylor 礼品卡五折促销
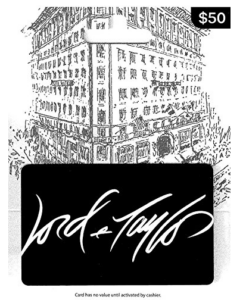
下面保留的旧图是当年 Amazon 站内百货品牌礼品卡促销的典型样本:面额 $50 的卡以 $40 出售,八折入手、正价消费,相当于给之后的每一单另加 20% off。这类促销至今仍以“大牌礼品卡限时折扣”的形式周期性出现在 Amazon 礼品卡页和会员日专场里,旧图里的操作结构完全没变:盯页面、整点抢购、限额购卡。
Lord & Taylor 是一家可回顾美国历史的老百货公司,其Gift Card将于08/09 09:00AM(ET)开启于亚马逊的促销。
届时,面额$50的GC,将以$40的价格进行促销,可谓是MS神器。
四个坑
- 把促销价当永久价:礼品卡折扣是限时的,不在窗口内囤卡等于用正价买卡再打折卖出,倒挂亏损。
- 返利平台排除条款:几乎所有返利网站都把礼品卡购买列为不可返利类目,用卡支付订单的返利计算也可能变化,下单前读当期细则。
- 联名卡当分期工具:站内 5% 返现的对应 APR 并不低,分期一次就把几个月的返现吐回去。
- 共享越界:家庭共享以同住址为前提,跨州串号有封号风险,得不偿失。
- 只看商品页忽略税费运费:部分商品大促价不含运费或税费,结算页才是真基准,比较时一律用结算价。
总结
Prime 的正确姿势不是“办了会员就拼命用”,而是把四层返现叠加成体系:联名卡打地基、返利平台加一层、折扣礼品卡再加一层、数字权益按实际使用折现。低频用户用会员日单点回本就够,高频家庭则应把四层全部叠满。旧图里的九折礼品卡只是一个入口样本,体系里每一个环节的具体数字都要以官网当期条款为准。
把这套体系再压缩成一句可执行的话:本周就把联名卡绑好、返利账号注册好、心愿单建好,下一个礼品卡促销窗口和会员日来临时,你只需要按清单下单,而不需要临场计算——返现体系的价值在于把每次消费都变成默认最优路径。
相关阅读